نبأ العراق
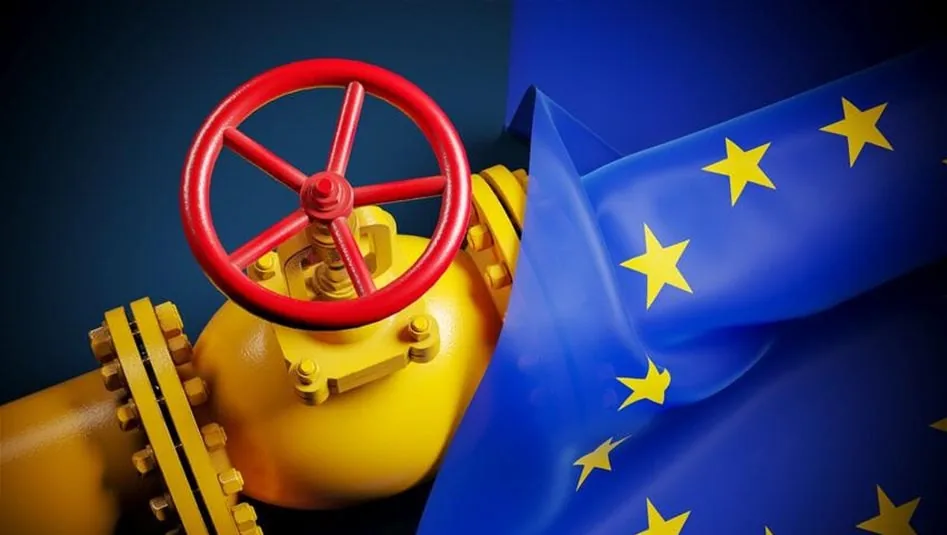
شهدت أسواق الغاز الطبيعي في القارة الأوروبية صعوداً كبيراً ومفاجئاً، إذ بلغ مؤشر تي تي إف الهولندي مستوى 100 يورو لكل ميغاواط/ساعة، محققاً بذلك أعلى مستوياته منذ أواخر عام 2022.
وجاءت هذه القفزة السعرية مدفوعة بتنامي المخاوف المتعلقة بأمن الإمدادات مع بداية فصل الشتاء، إلى جانب تصاعد الاضطرابات الجيوسياسية واللوجستية التي أثرت على تدفقات الغاز الطبيعي المسال نحو الأسواق الأوروبية.
وتأتي هذه التطورات في ظل تواصل تداعيات إعلان شركة قطر للطاقة حالة القوة القاهرة على شحنات الغاز المسال المتجهة إلى أوروبا، والتي شملت عقوداً طويلة الأجل مع شركات كبرى مثل إديسون الإيطالية وتستمر حتى نهاية ديسمبر 2026.
وتسبب هذا الإجراء، بالتزامن مع اضطرابات الملاحة والقيود المفروضة على حركة الناقلات في مضيق هرمز، في سحب كميات ضخمة من المعروض العالمي، مما اضطر المشترين في أوروبا لخوض منافسة قوية مع نظرائهم في آسيا للحصول على شحنات بديلة بتكاليف باهظة.
وتزداد حدة الأزمة تعقيداً مع دخول نصف الكرة الشمالي ذروة موسم الشتاء وتسارع وتيرة سحب الغاز من مخزونات الطوارئ الأوروبية. ومع أن مستويات التخزين ما زالت ضمن النطاقات الآمنة نسبياً، فإن استمرار الغموض بشأن مواعيد عودة التدفقات الاعتيادية من كبار المصدّرين يبقي الأسواق في حالة قلق ويدعم المضاربات السعرية.
وفي السياق ذاته، نبه محللون في قطاع الطاقة إلى احتمالية استمرار الضغوط على أسواق الغاز الأوروبية لفترة طويلة، مبينين أن عمليات إصلاح البنية التحتية المتضررة في منشآت الإنتاج قد تمتد لأعوام، وأن الصادرات البحرية قد لا تستعيد وضعها الطبيعي بالكامل قبل الربع الأول من عام 2027 على أقرب تقدير.
ومن المنتظر أن يتسبب هذا الصعود السعري الحاد بضغوط تضخمية إضافية على الاقتصادات الأوروبية، خصوصاً القطاعات الصناعية الأكثر استهلاكاً للطاقة، بينما تبذل الحكومات الأوروبية جهوداً مكثفة للتخفيف عن كاهل المستهلكين والحفاظ على استقرار شبكات الطاقة طوال الأشهر الباردة القادمة.